Registrierkassen, digitale Bons und Kassendaten gehören zu den Bereichen, die bei einer Betriebsprüfung besonders schnell Fragen auslösen. Entscheidend ist nicht, ob ein Betrieb modern oder klein arbeitet. Entscheidend ist, dass die eingesetzte Kasse, die täglichen Aufzeichnungen und die Ablage der Daten zusammenpassen. Wer seine Prozesse jetzt prüft, reduziert späteren Korrekturaufwand.
Die kurze Antwort: Was bei Registrierkassen zählt
Unternehmen mit elektronischen Aufzeichnungssystemen müssen ihre Kassenvorgänge so erfassen, dass sie vollständig, richtig, zeitgerecht und nachvollziehbar bleiben. Die zentrale gesetzliche Vorgabe steht in § 146a AO. Dazu gehören je nach System unter anderem die technische Sicherheitseinrichtung, Belegausgabe und die Möglichkeit, Daten für eine Prüfung bereitzustellen.
Ein digitaler Bon kann den Papierbon ersetzen, wenn die Belegausgabe rechtssicher erfolgt und der Kunde ihn erhalten kann. Er ersetzt aber nicht die Pflicht zur ordnungsgemäßen Kassenführung. Für Betriebe bedeutet das: Nicht nur die sichtbare Kasse ist wichtig, sondern auch die Einstellungen, die Verfahrensdokumentation, die Datensicherung und die tägliche Abstimmung mit Buchhaltung oder Steuerberatung.
Warum Kassendaten mehr sind als Tagesumsätze
Ein Tagesabschluss zeigt, wie viel umgesetzt wurde. Für eine steuerliche Prüfung reicht diese Zahl allein jedoch nicht aus. Relevant ist der Weg dorthin: Einzelaufzeichnungen, Stornos, Trainingsbuchungen, Bedienerrechte, Zahlungsarten und die Daten aus dem Kassensystem. Wenn diese Informationen nicht vollständig gespeichert oder später nicht mehr auswertbar sind, entsteht ein Risiko – auch wenn die Summe des Tagesumsatzes plausibel aussieht.
Deshalb sollte ein Betrieb regelmäßig prüfen, ob das Kassenjournal, die TSE-Daten und die Z-Bons aus demselben Systemstand stammen. Ein Wechsel des Kassensystems ohne geordnete Archivierung der Altdaten ist ein typischer Fehler. Gleiches gilt, wenn ein Dienstleister Zugriff auf die Kasse hat, aber niemand im Unternehmen weiß, welche Einstellungen verändert wurden.
https://www.steuerberaterscout.de/Ratgeber/buchhaltung-digitalisieren/
Die technische Sicherheitseinrichtung im Alltag kontrollieren
Die technische Sicherheitseinrichtung, kurz TSE, soll Manipulationen an digitalen Grundaufzeichnungen erschweren. Im Alltag wird sie oft erst wahrgenommen, wenn eine Fehlermeldung erscheint. Besser ist eine feste Kontrolle: Läuft die TSE? Werden Signaturen erzeugt? Gibt es Exportmöglichkeiten? Und ist bekannt, wer bei einem Ausfall handelt?
Ein Ausfall muss dokumentiert und zügig behoben werden. Dabei hilft keine allgemeine Notiz wie „Kasse defekt“. Halten Sie Zeitraum, Ursache, betroffene Kasse, Ersatzverfahren und die Wiederinbetriebnahme fest. Wer diese Informationen direkt festhält, kann sie später ohne Spekulation erläutern. Die Steuerberatung benötigt diese Unterlagen, um Buchungen und mögliche Meldepflichten richtig einzuordnen.
Digitale Bons: Kundennutzen und Dokumentationspflicht zusammenbringen
Viele Kundinnen und Kunden wünschen einen digitalen Beleg. Für Betriebe spart das Papier und kann Abläufe beschleunigen. Ein QR-Code, ein Download oder eine E-Mail-Lösung sollte aber so eingerichtet sein, dass der Bon konkret angeboten und technisch verfügbar ist. Ein bloßer Hinweis an der Kasse genügt nicht, wenn das System im konkreten Verkauf keinen Beleg erzeugt.
Datenschutz ist ein zweites Thema. Wer für den Versand eines Bons eine E-Mail-Adresse abfragt, sollte nur die nötigen Daten verarbeiten und den Ablauf transparent gestalten. Der Kassenbeleg selbst bleibt eine steuerliche Aufzeichnung; die E-Mail-Adresse ist dafür in vielen Fällen nicht erforderlich. Ein QR-Code oder eine Abruflösung kann deshalb organisatorisch einfacher sein, sofern die technische Umsetzung zum Betrieb passt.
Kassenführung rechtzeitig prüfen lassen
Eine Steuerberatung unterstützt bei Kassenprozessen, Unterlagen und der Vorbereitung auf Rückfragen.
Jetzt kostenlose Anfrage stellen →
✓ Kostenlos ✓ Unverbindlich ✓ Qualifizierte Steuerberatung
Kassensturz und Tagesabschluss sauber verbinden
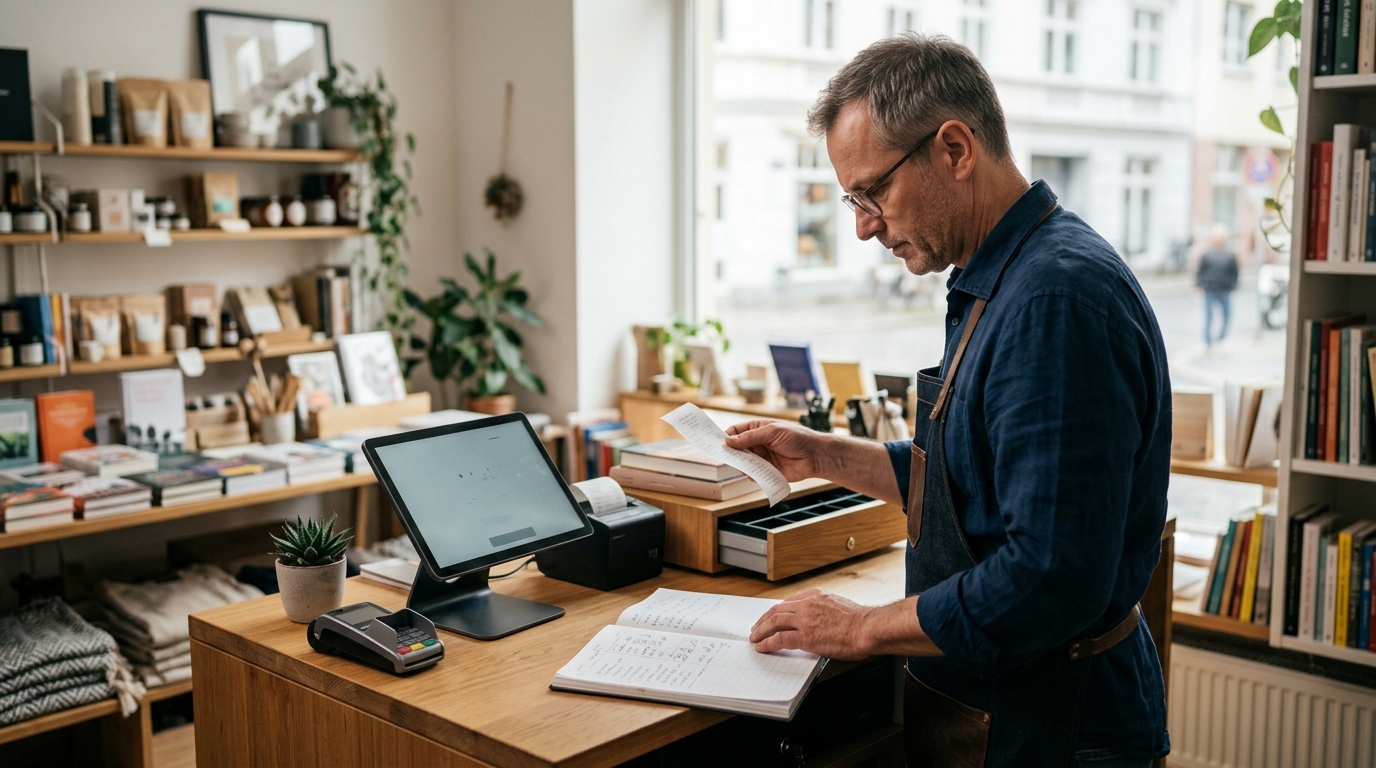
Der Kassensturz ist nicht bloß eine Formalität nach Ladenschluss. Er vergleicht den tatsächlichen Bargeldbestand mit den aufgezeichneten Bargeldbewegungen. Differenzen sollten nicht weggerundet oder in eine unspezifische Schublade geschoben werden. Sie brauchen eine Erklärung: Fehlbedienung, Wechselgeld, Entnahme, Einlage oder eine andere nachvollziehbare Ursache.
Ein guter Tagesabschluss enthält deshalb mehr als einen Ausdruck. Bewahren Sie Z-Bon, Kassensturzprotokoll, Belege zu Einlagen und Entnahmen sowie gegebenenfalls Hinweise auf Störungen zusammen auf. In Betrieben mit mehreren Schichten sollte klar sein, wer den Abschluss erstellt und wer ihn kontrolliert. Unterschriften oder digitale Freigaben machen die Verantwortlichkeit sichtbar.
Bar, Karte und Online-Zahlung getrennt abstimmen
Moderne Kassen bündeln verschiedene Zahlungsarten. Das ist für Kundinnen und Kunden bequem, erhöht aber die Abstimmungsarbeit. Bargeld muss zum Kassensturz passen, Kartenzahlungen zu den Zahlungsdienstleister-Abrechnungen und Online-Zahlungen zu den jeweiligen Plattformdaten. Werden diese Ströme erst Monate später verglichen, sind Abweichungen oft nur schwer zu klären.
Praktisch hilft eine tägliche oder zumindest zeitnahe Übersicht: Bruttoumsatz laut Kasse, Barumsatz, Kartenumsatz, Gutscheine, Stornos und sonstige Zahlungsarten. Die Summe muss nachvollziehbar sein. Nicht jede Abweichung ist ein Fehler, aber jede Abweichung braucht eine Spur in den Unterlagen. Das gilt auch für Trinkgelder und Fremdwährungen, wenn sie im Betrieb vorkommen.
Verfahrensdokumentation: Der Betrieb muss seinen Ablauf erklären können
Eine Verfahrensdokumentation beschreibt, wie ein Betrieb seine Kasse nutzt. Sie muss kein juristisches Buch sein. Sie sollte aber beantworten: Welche Kasse wird verwendet? Wer darf was buchen? Wie werden Stornos behandelt? Wo liegen Sicherungen? Wie wird der Tagesabschluss durchgeführt? Und wie werden Änderungen am System dokumentiert?
Besonders wichtig ist die Aktualität. Eine Dokumentation, die noch einen alten Kassenanbieter oder frühere Öffnungszeiten nennt, wirkt im Prüfungsfall wenig überzeugend. Aktualisieren Sie sie bei Systemwechsel, neuen Zahlungsarten, geänderten Rollen oder neuen Filialen. Ein kurzer, datierter Nachtrag ist besser als eine perfekte, aber veraltete Vorlage.
https://www.steuerberaterscout.de/Ratgeber/e-rechnung-2025-unternehmen/
Systemwechsel und Datenarchivierung
Ein neues Kassensystem löst das alte nicht automatisch von seinen Aufbewahrungspflichten. Die Daten des Vorgängers müssen weiter lesbar und auswertbar bleiben. Vor einer Kündigung beim Anbieter sollte deshalb geklärt werden, welche Daten exportiert werden können, in welchem Format sie vorliegen und wer sie künftig aufbewahrt. Screenshots sind kein vollständiger Ersatz für strukturierte Kassendaten.
Planen Sie den Wechsel wie ein kleines Projekt: Stichtag festlegen, Datenexport testen, Rechte sichern, neue Kasse einrichten, TSE prüfen und Verantwortlichkeiten benennen. Ein Testbetrieb vor dem tatsächlichen Start deckt viele Probleme auf. Außerdem sollte die Steuerberatung wissen, ab wann welches System verwendet wurde, damit die Buchhaltung die Zeiträume sauber trennt.
Meldepflichten und Systemdaten vorab prüfen
Bei elektronischen Aufzeichnungssystemen können neben der täglichen Kassenführung weitere Pflichten entstehen. Das Bundesfinanzministerium bündelt Hinweise zur Kassenführung und technischen Sicherheitseinrichtung. Für Betriebe ist wichtig, die Angaben zum eingesetzten System nicht aus dem Gedächtnis zu rekonstruieren. Hersteller, Seriennummern, TSE-Daten, Inbetriebnahme und Außerbetriebnahme sollten an einem festen Ort dokumentiert sein.
Viele Unternehmen verlassen sich darauf, dass der Kassenanbieter alle Schritte automatisch erledigt. Das kann stimmen, entbindet den Betrieb aber nicht von der eigenen Kontrolle. Fragen Sie bei Einrichtung oder Wechsel konkret nach: Welche Informationen werden gespeichert? Welche Meldungen oder Exporte sind möglich? Wo kann ein Nachweis abgerufen werden? Und wer erhält Zugang, falls die verantwortliche Person ausfällt?
Prüfungszugriff vorbereiten, bevor er gebraucht wird
Eine Kassennachschau oder Betriebsprüfung ist deutlich einfacher, wenn Daten und Zuständigkeiten bereits geklärt sind. Legen Sie deshalb eine kurze Notfallmappe an: Ansprechpartner im Betrieb, Kontakt zum Kassenanbieter, Zugang zu Exporten, aktueller Stand der Verfahrensdokumentation und Ablageort der Tagesabschlüsse. Diese Mappe muss nicht im Kassenbereich liegen; sie sollte aber schnell verfügbar sein.
Auch Mitarbeitende an der Kasse profitieren von klaren Regeln. Sie müssen nicht alle steuerlichen Details kennen. Sie sollten aber wissen, wie ein Bon ausgegeben wird, wie Stornos korrekt erfasst werden, wann eine Leitung informiert wird und dass keine Buchung außerhalb des vorgesehenen Verfahrens gelöscht werden darf. Eine kurze Einweisung und eine dokumentierte Übergabe beim Schichtwechsel vermeiden viele unnötige Fehler.
Monatliche Kassen-Checkliste für kleine Betriebe
Ein monatlicher Check lässt sich in wenigen Schritten erledigen. Prüfen Sie zunächst, ob alle Z-Bons und Kassensturzprotokolle abgelegt sind. Vergleichen Sie danach stichprobenartig Kartenzahlungen mit den Abrechnungen des Zahlungsdienstleisters. Kontrollieren Sie, ob Stornos plausibel sind und ob TSE- oder Systemmeldungen offen geblieben sind. Abschließend sichern Sie die relevanten Exporte nach einem festen Benennungsschema.
Diese Routine ersetzt keine fachliche Einordnung, liefert aber der Steuerberatung eine verlässliche Arbeitsgrundlage. Treten wiederkehrende Differenzen auf, sollte nicht einfach der Monat abgeschlossen werden. Klären Sie die Ursache, passen Sie den Ablauf an und halten Sie die Änderung in der Verfahrensdokumentation fest. So wird aus einer Auffälligkeit eine nachvollziehbar bearbeitete Verbesserung.
Typische Fehler bei Registrierkassen
- Der Tagesabschluss wird erstellt, aber der tatsächliche Kassenbestand nicht gezählt.
- Stornos und Trainingsbuchungen werden nicht regelmäßig kontrolliert.
- Ein TSE-Ausfall wird nur mündlich weitergegeben.
- Beim Kassenwechsel werden Altdaten nicht exportiert oder gesichert.
- Kartenzahlungen werden nicht mit den Abrechnungen der Dienstleister abgestimmt.
Der gemeinsame Nenner ist fast immer fehlende Zuständigkeit. Wenn niemand ausdrücklich für Kasse, Datenexport und Ablage verantwortlich ist, bleibt die Aufgabe zwischen Verkauf, Buchhaltung und externem Dienstleister liegen. Ein fester wöchentlicher Kontrolltermin schafft mehr Sicherheit als eine aufwendige Korrektur kurz vor der Betriebsprüfung.
Fragen und Antworten zur Kassenführung
Reicht ein digitaler Bon aus?
Ein digitaler Bon kann den Papierbeleg ersetzen, wenn er ordnungsgemäß bereitgestellt wird. Die übrigen Pflichten der Kassenführung und Datensicherung bleiben davon unberührt.
Was passiert bei einem TSE-Ausfall?
Der Ausfall sollte mit Zeitraum und Ursache dokumentiert und schnell behoben werden. Wie im Einzelfall weiter vorzugehen ist, sollte mit Steuerberatung und Systemanbieter abgestimmt werden.
Wie lange müssen Kassendaten verfügbar bleiben?
Die steuerlichen Aufbewahrungspflichten gelten auch nach einem Systemwechsel. Deshalb müssen Daten aus alten Kassen weiterhin lesbar und auswertbar archiviert werden.
https://www.steuerberaterscout.de/Ratgeber/buchhaltung-digitalisieren/
Kassendaten mit der Buchhaltung verbinden
Mit klaren Abläufen lassen sich Kassenberichte, Zahlungsdaten und Abschlussunterlagen zuverlässig zusammenführen.
Jetzt kostenlose Anfrage stellen →
✓ Kostenlos ✓ Unverbindlich ✓ Qualifizierte Steuerberatung
Der Punkt ist: Kassenführung braucht einen klaren Alltag
Eine ordentliche Registrierkasse besteht nicht nur aus Technik. Sie entsteht aus einem nachvollziehbaren Zusammenspiel von Kasse, Personal, Tagesabschluss, Datenarchiv und Buchhaltung. Wer den Ablauf dokumentiert, Ausfälle sofort festhält und Zahlungsarten zeitnah abstimmt, hat die wichtigsten Grundlagen für eine belastbare Kassenführung geschaffen. Digitale Bons können den Service verbessern, nehmen aber keine steuerliche Pflicht ab. Bei Unsicherheit ist es sinnvoll, den konkreten Prozess vor einer Prüfung gemeinsam mit einer Steuerberatung durchzugehen.